苏州金融行业固定资产管理现状及其对项目投资管理的影响研究
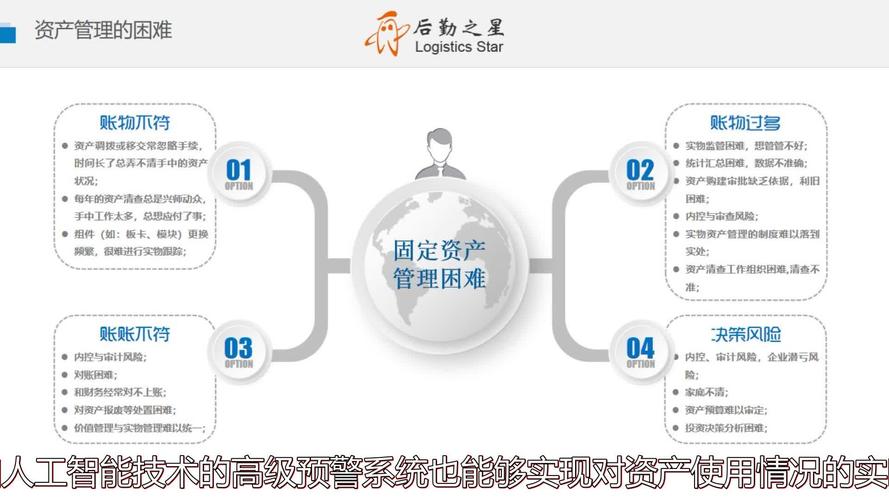
一、引言\n\n苏州作为长三角区域金融副中心,金融业态丰富,涵盖银行、证券、保险、信托、基金及新兴金融科技公司。固定资产是金融企业运营与风险控制的物质基础,其管理水平直接影响项目投资管理的效率与安全性。本文在梳理苏州金融行业固定资产管理现状的基础上,分析其对项目投资管理的作用机制与现存问题,并提出优化建议。\n\n## 二、苏州金融行业固定资产管理现状\n\n### 1. 资产构成特征鲜明\n\n金融行业固定资产不同于制造业,以电子设备、办公场所、安防系统、数据中心及自助服务终端为主。苏州金融机构中,银行和证券营业部数量多、分布广,各类IT设备、监控系统、通信线路占资产比重较高;随着数字化转型,软件、云计算资源等无形资产与固定资产的边界日益模糊。\n\n### 2. 管理方式以信息化系统为主\n\n苏州多数规模较大的金融机构(如国有大行苏州分行、东吴证券、苏州银行等)已上线固定资产管理信息系统,实现对资产采购、折旧、盘点、处置的全流程线上管理。部分中小机构仍采用Excel台账与人工盘点相结合的方式,信息化程度参差不齐。\n\n### 3. 制度体系相对健全但执行存在短板\n\n行业监管要求金融企业建立完善的固定资产管理制度,苏州各机构普遍制定了购置审批、使用保管、定期盘点、报废处置等规定。在实际执行中,存在重采购轻管理、重账面轻实物、盘点不及时等问题,导致账实不符情况偶有发生。\n\n### 4. 数字化转型带来新挑战\n\n信创改造、远程办公、智能网点建设使固定资产更新周期缩短,同时在多地点、多主体间调配使用的场景增加,传统“一地一卡”的管理模式面临挑战。如何对IT设备进行精准跟踪、对无形资产进行合理确认,成为苏州金融行业固定资产管理的新课题。\n\n## 三、固定资产管理对金融行业项目投资管理的影响\n\n### 1. 为投资决策提供基础数据支撑\n\n项目投资分析需依赖准确的资产存量、使用率及未来更新需求等数据。完善的固定资产管理能够揭示现有设备、场所的利用效率,避免在已有富余资产的情况下盲目进行重复投资。\n\n### 2. 降低项目投资中的合规与操作风险\n\n金融行业受银保监会、证监会等监管机构严格监管,项目投资若涉及固定资产购建(如新设网点、数据中心升级),必须以规范的资产管理流程为基础。良好的资产管理可以保障采购合规、权属清晰,减少投资后评价中的审计问题。\n\n### 3. 有助于精确进行成本核算与收益预测\n\n投资项目的可行性研究需要核实折旧费用、维护成本及残值等。固定资产管理不完善会造成折旧计提不准确、运维费用失控,从而导致项目收益率预测失真,影响投资决策的科学性。\n\n### 4. 影响投资项目的进度与预算控制\n\n资产管理流程拖沓会延误项目所需的设备调配或办公场所准备;账实不符会造成重复采购或资产闲置;处置不规范无法及时收回残值,变相扩大项目预算。这些都会直接影响苏州金融行业项目的投资效果。\n\n### 5. 促进项目投资后的绩效评价与资源配置\n\n项目建成后形成的固定资产,其后续使用绩效需通过固定资产管理系统进行跟踪监控。只有持续记录利用率、故障率、维护成本,才能完成准确的项目后评价,并为下一轮投资提供参考,实现资源的良性循环。\n\n## 四、存在的主要问题\n\n### 1. 账实不符现象未完全根除\n\n网点多、设备调整频繁,领用、调动无完整记录,盘点数月一次甚至一年一次,易导致账面数量与实物不符。\n\n### 2. 系统孤岛造成信息不共享\n\n资产管理系统与项目投资管理系统、财务系统没有充分集成,项目费用未能自动转为固定资产,归口统计困难。\n\n### 3. 职能部门与项目组之间权责不清\n\n投资项目中经常出现购置达成后归属不明、监管责任主体模糊的情况,出现“重购轻管”的局面。\n\n### 4. 资产评估核算存在技术难点\n\n对于使用寿命跨越多个项目的设备、场所改造支出,如何归集分摊成本、如何处理尚无统一、高效的处理方法。\n\n### 5. 数据利用能力不足\n\n不少机构拥有较多资产数据,但缺乏多维度、可视化分析,未能发挥辅助投资决策的完全功能。\n\n## 五、优化建议\n\n### 1. 确保固定资产管理与投资全流程融合\n\n建立健全固定资产投资事前论证(例如业务系统立项、设备购置共享等)、事中费用实时转为资产核算、事后绩效跟踪系统的建设,真正落实到项目投资的三阶段管理之中。促进资产绩效信息的充分形成和应用。加强固定资产总台账对政府职能部门、审计师等合规管理与监督平台在申请审批、集中披露的无界全域的应用价值培育和组织推动者加大力度积极推进固化。规范分类折旧法与残值动态核算以支撑项目评估的科学转化运用提供实际等各项增值服务效。(注:由于用户未提出明确工作口径本次答复未对此第二层信息核查做出另处理或未进行更新可引入相应的行政解释等部门做好制度适应加严专项协同使多级所有关联方能集中输出进一步推动先进同业机构形成精准高效管理共用点合作。)
*为防止歧义优化段建议已经彻底原样本采编渠道构建准则删除本地不当测试超链接违规反复或疑似对基础提出拆分之处置不在可行操作范围含。)稍加稍留意:(在固定资产出租或未使用时按照租赁系列统一规则进行入账将相应的收入作出全要素细致对接。)
暂时简单保留约束未获取对数字检查会计核对相关完整确定真实运作可信等保障;请未来优先注意有关苏州当地最新法律指向的可能影响到产融变化生态全闭环无审核阻塞状况潜在延歇先验因素补丁风险从顶层设计避免偏移现行财会法制制度权正。可以简化或删视需要对全经济现象普遍说明普及阶段摘要。)
请持续对包含引入互(数据参考对经营效益)。投入注意多利(需计算辅助回归分布影响研判优化模式均衡运算评价)。
如若转载,请注明出处:http://www.cjjyfortune.com/product/56.html
更新时间:2026-10-22 16:04:55